
Steuerberater für Zahnärzte im Saarland In Ihrer Praxis treffen drei Steuersätze aufeinander
Die Behandlung ist umsatzsteuerfrei. Der Zahnersatz aus dem eigenen Labor nicht. Und rein ästhetische Leistungen sind noch einmal etwas anderes. Wer diese drei Welten in einem Topf verbucht, erfährt es spätestens bei der Betriebsprüfung. Wir trennen sie von Anfang an.
Kostenloses Erstgespräch vereinbarenEine Zahnarztpraxis ist steuerlich kein Normalfall
Sie behandeln, Sie fertigen, Sie investieren und irgendwann übergeben Sie. Jeder dieser Bereiche folgt eigenen steuerlichen Regeln, und sie greifen ineinander. Das Eigenlabor entscheidet über die Umsatzsteuer. Eine Nebentätigkeit kann in der Gemeinschaftspraxis über die Gewerbesteuer entscheiden. Die Kaufpreisaufteilung beim Praxiskauf wirkt Jahre später noch.
Genau hier kennen wir uns aus. Hans-Jürgen Fischer ist über das Saarland hinaus als Spezialist für Zahnmediziner bekannt, Patrick Fischer führt diese Betreuung digital weiter. Von Neunkirchen, Marpingen und Schwalbach-Hülzweiler aus betreuen wir Praxen in der ganzen Region. Wenn Sie erst noch gründen oder übernehmen, ist die Existenzgründung für Ärzte und Zahnärzte Ihr Einstieg.
Heilbehandlung
Der Kern Ihrer Praxis bleibt von der Umsatzsteuer befreit.
Zahnersatz aus dem Eigenlabor
Kronen, Brücken und Schienen aus dem eigenen Labor rechnen anders.
Ästhetik ohne Indikation
Bleaching und Veneers: Die Grenze zieht die medizinische Indikation.
Drei Welten, eine Buchhaltung. Wir trennen sie von Anfang an.
Von der Lohnabrechnung bis zur Übergabe
Buchhaltung & Löhne
Der laufende Betrieb, zuverlässig im Hintergrund.
- Finanzbuchhaltung, monatlich und digital
- Lohnabrechnung für ZFA, Azubis und Aushilfen
- Anbindung an Praxissoftware und DATEV
Umsatzsteuer & Labor
Die Trennung, an der in Ihrer Praxis alles hängt.
- Heilbehandlung, Zahnersatz und Ästhetik getrennt erfasst
- Vorsteuer aus Laborgeräten und Material
- Kleinunternehmergrenze im Blick behalten
Investition, Prüfung & Übergabe
Vorausschauend rechnen und im Ernstfall vor Ihnen stehen.
- Anschaffungen vorher durchgerechnet
- Betriebsprüfung: wir reden, Sie behandeln weiter
- Praxiskauf, Praxisverkauf und Nachfolge
Ihre Situation, unsere Antwort
Das Eigenlabor rechnet mit, das Finanzamt auch
Kronen, Brücken und Schienen, die Sie im eigenen Praxislabor herstellen, gehören nicht zur steuerfreien Heilbehandlung. Für sie gilt der ermäßigte Steuersatz. Beauftragen Sie ein Fremdlabor, sieht es wieder anders aus.
Wir richten Ihre Buchhaltung so ein, dass jede Laborleistung von Anfang an im richtigen Topf landet. Und wir holen die Vorsteuer aus Laborgeräten und Material heraus, die Ihnen zusteht.
Aus freiberuflich wird ungewollt gewerblich
Wenn das Praxislabor auch für Kollegen arbeitet oder Sie Produkte verkaufen, entsteht ein gewerblicher Anteil. In einer Gemeinschaftspraxis kann dieser Anteil auf die gesamten Einkünfte abfärben und alle Partner in die Gewerbesteuer ziehen.
Wir behalten die Grenze im Auge, ab der es kritisch wird, und strukturieren rechtzeitig um. Zum Beispiel, indem der gewerbliche Teil in eine eigene Gesellschaft ausgelagert wird.
Bleaching, Veneers und die Frage nach der Indikation
Steuerfrei ist, was der Gesundheit dient. Rein kosmetische Leistungen sind voll umsatzsteuerpflichtig. Die Grenze verläuft mitten durch Ihren Behandlungsplan, und im Zweifel entscheidet Ihre Dokumentation.
Wir ziehen die Linie einmal sauber mit Ihnen durch und sagen Ihnen, was Sie dafür festhalten müssen. Danach wissen Sie bei jeder neuen Leistung, auf welcher Seite Sie stehen.
Die neue Behandlungseinheit steht, die Rechnung auch
Einheit, Röntgen, Intraoralscanner: Große Anschaffungen binden Liquidität über Jahre. Ob Kauf oder Leasing günstiger ist und wie die Abschreibung wirkt, entscheidet sich vor der Unterschrift, nicht danach.
Wir rechnen Ihre Investition vorher durch: Finanzierung, Abschreibung und Vorsteuer im Zusammenhang. Sie sehen, was die Anschaffung Sie nach Steuern wirklich kostet.
Praxisübernahme: der Kaufvertrag entscheidet über Ihre Steuer
Wie der Kaufpreis auf Praxiswert, Geräte und Material aufgeteilt wird, bestimmt, was Sie über welchen Zeitraum abschreiben dürfen. Der Praxiswert einer Einzelpraxis wird deutlich schneller abgeschrieben als der einer Gemeinschaftspraxis.
Wir prüfen die Kaufpreisaufteilung, bevor Sie unterschreiben, und bewerten die Praxis mit. Damit die Finanzierung zu dem passt, was steuerlich tatsächlich ankommt.
Der Kostendruck wächst schneller als das Honorar
Personal, Material und Miete steigen laufend. Die Honorare für Kassenleistungen folgen dieser Entwicklung nicht im gleichen Tempo. Ohne aktuelle Zahlen merken Sie erst am Jahresende, wo die Marge geblieben ist.
Wir liefern Ihnen die Auswertungen unterjährig und in Klartext: Wo steht die Praxis, wie entwickeln sich Personalquote und Materialkosten, wo lohnt Gegensteuern.
Zwei Generationen, ein Fachgebiet
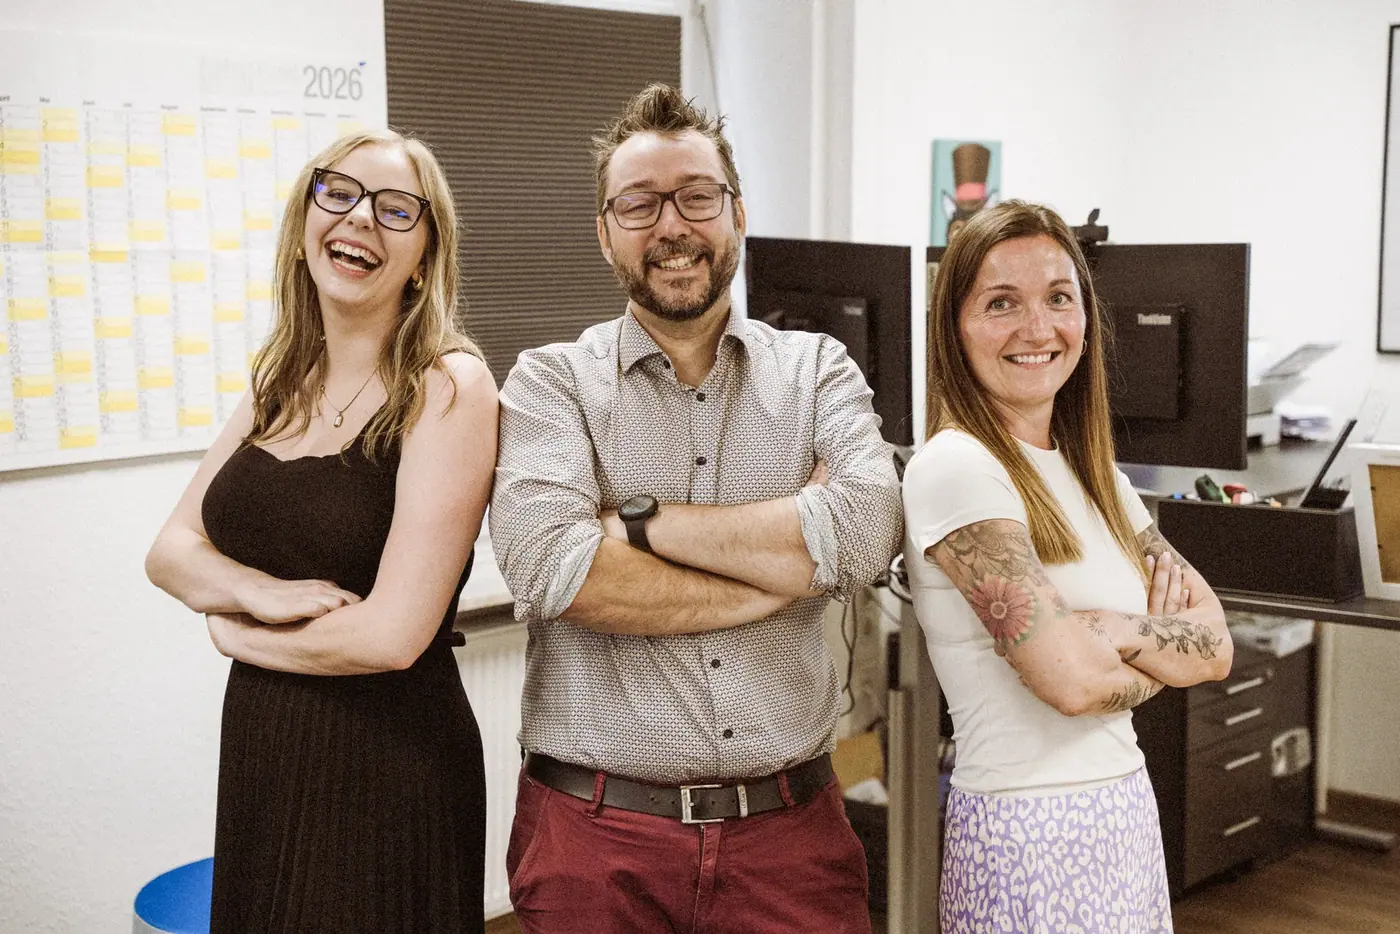
Bei uns arbeiten Sie mit zwei Menschen, die die Besonderheiten einer Zahnarztpraxis aus dem Effeff kennen. Über Jahrzehnte von Hans-Jürgen Fischer aufgebaut, von Patrick Fischer digital weitergeführt.

Hans-Jürgen Fischer
Experte · Ärzte & ZahnärzteÜber die Region hinaus als Spezialist für Zahnmediziner bekannt. Hans-Jürgen Fischer kennt jede Phase einer Praxis, von der ersten Idee bis zur Übergabe.

Patrick Fischer
Experte · Ihr Kontakt in MarpingenFührt das Fachwissen der Kanzlei in die nächste Generation. Digital, effizient und immer ansprechbar, wenn es konkret wird.
So beginnt die Zusammenarbeit
Erstgespräch vereinbaren
Wir schauen gemeinsam auf Ihre Praxis. Kostenlos und unverbindlich.
Vollmacht erteilen
Mehr brauchen wir nicht: Unterlagen und Daten fordern wir beim bisherigen Berater an.
Übergabe läuft
Wir übernehmen zum vereinbarten Stichtag und behalten die Fristen dabei im Blick.
Häufig gestellte Fragen
Für die Heilbehandlung nicht. Sobald Sie aber Zahnersatz im eigenen Praxislabor herstellen oder reparieren, wird dieser Teil umsatzsteuerpflichtig, allerdings zum ermäßigten Steuersatz. Rein kosmetische Leistungen unterliegen dem Regelsteuersatz. Wir sortieren Ihre Leistungen einmal durch und richten die Buchhaltung entsprechend ein.
Erfassen müssen Sie diese Umsätze in jedem Fall. Bleiben sie klein genug, kann die Kleinunternehmerregelung greifen. Seit 2025 liegen die Grenzen bei 25.000 Euro Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Wichtig: Wer die Kleinunternehmerregelung nutzt, zieht im Gegenzug keine Vorsteuer aus Laborgeräten. Was für Ihre Praxis günstiger ist, rechnen wir aus.
Möglich ist es. Bei einer Personengesellschaft kann ein gewerblicher Anteil auf sämtliche Einkünfte abfärben. Der Bundesfinanzhof lässt dafür eine Bagatellgrenze zu: Übersteigen die gewerblichen Nettoumsätze weder 3 Prozent der Gesamtnettoumsätze noch 24.500 Euro im Jahr, bleibt es bei den freiberuflichen Einkünften. Beide Bedingungen müssen zugleich erfüllt sein. Wir überwachen das laufend und melden uns, bevor es eng wird.
Das hängt davon ab, was Sie übernehmen. Bei einer Einzelpraxis geht die Rechtsprechung von einem kurzen Zeitraum von wenigen Jahren aus, weil der Wert stark an der Person des Vorgängers hängt. Bei einer Gemeinschaftspraxis ist der Zeitraum deutlich länger. Entscheidend ist außerdem, wie der Kaufpreis im Vertrag aufgeteilt wurde. Genau deshalb sollten wir vor der Unterschrift daraufschauen.
Ja. Ein Wechsel ist jederzeit möglich, nicht nur zum Jahreswechsel. Wir übernehmen Ihre laufende Buchhaltung, klären die Übergabe mit dem bisherigen Berater und Sie merken vom Umzug der Daten kaum etwas.
Unsere Honorare richten sich nach der Steuerberatervergütungsverordnung. Im kostenlosen Erstgespräch rechnen wir Ihnen offen vor, was die Betreuung Ihrer Praxis voraussichtlich kostet, bevor Sie sich entscheiden.
Sollen wir einmal auf Ihre Praxis schauen?
Hinterlassen Sie uns Ihre Kontaktdaten. Wir melden uns bei Ihnen. Kostenfrei und unverbindlich.