
Steuerberater für Onlinehandel, Webshops & Creator Ihr Shop kennt keine Grenzen. Das Steuerrecht schon
Ein Paket nach Österreich, eine Kooperation mit einer Marke, eine Auszahlung von einer Plattform aus dem Ausland. Für Sie ist das ein normaler Arbeitstag. Steuerlich sind es drei verschiedene Sachverhalte, jeder mit eigener Meldung und eigener Frist. Wir bringen das in eine Ordnung, die hält.
Kostenloses Erstgespräch vereinbarenOnlinehandel ist steuerlich eine eigene Welt
Im klassischen Handel liegt die Ware im Laden, der Kunde steht davor und die Kasse zählt mit. Online liegt die Ware vielleicht in Polen, der Kunde sitzt in Italien und gezahlt wird über einen Dienstleister, der zwei Wochen später einen Sammelbetrag überweist. Aus einem Verkauf werden so schnell mehrere steuerliche Fragen gleichzeitig.
Wir sortieren das. Nicht mit Schuhkarton und Jahresabschluss im Mai, sondern mit sauberen Schnittstellen, laufender Buchhaltung und Meldungen, die pünktlich rausgehen.
Unsere Kanzlei sitzt im Saarland, mit Standorten in Neunkirchen, Marpingen und Schwalbach-Hülzweiler. Gearbeitet wird ohnehin digital: Ob Ihr Lager um die Ecke oder Ihr Fulfillment in Polen steht, ändert an der Zusammenarbeit nichts. Was sonst noch zur laufenden Betreuung gehört, steht in der Übersicht unserer Leistungen.
Ein Paket geht nach Österreich.
Grenzüberschreitende Lieferung: eine OSS-Meldung statt vieler Registrierungen.
Die Ware liegt im Fulfillment-Lager in Polen.
Ein Lager im Ausland löst eigene Pflichten aus.
Der Zahlungsdienstleister überweist einen Sammelbetrag.
Gebühren, Retouren und Auszahlungen gehören einzeln in die Buchhaltung.
Und die Plattformen melden Ihre Umsätze inzwischen selbst ans Finanzamt. Gut, wenn Ihre Buchhaltung dasselbe sagt.
Vom Bestelldatensatz bis zur Meldung
Buchhaltung & Schnittstellen
Ihre Systeme liefern die Daten, wir machen Buchhaltung daraus.
- Shop, Marktplatz und Zahlungsdienstleister angebunden
- Gebühren, Retouren und Rückbuchungen korrekt erfasst
- Nachweise GoBD-fest archiviert, sauber nach DATEV
Umsatzsteuer über Grenzen
Der Teil, bei dem es richtig teuer werden kann.
- Lieferschwelle überwacht, OSS-Meldungen übernommen
- Registrierungen dort, wo Ihre Ware tatsächlich lagert
- Reverse-Charge und Zusammenfassende Meldung
Kooperationen & Creator
Einnahmen, die nicht wie Einnahmen aussehen.
- Barter-Deals und Sachzuwendungen richtig bewertet
- Affiliate und Werbeerlöse sauber zugeordnet
- Auszahlungen aus dem Ausland nachvollziehbar belegt
Digital arbeiten, erreichbar bleiben
Ihre Situation, unsere Antwort
Der erste Verkauf ins Ausland ist harmloser als der tausendste
Überschreiten Ihre grenzüberschreitenden Verkäufe an Privatkunden in der EU zusammen 10.000 Euro netto im Jahr, schulden Sie die Umsatzsteuer im Land Ihres Kunden. Entweder über das OSS-Verfahren oder mit einer Registrierung vor Ort.
Wir überwachen die Schwelle laufend, melden Sie rechtzeitig zum OSS-Verfahren an und übernehmen die Quartalsmeldungen. Sie bekommen eine Meldung statt vieler Registrierungen.
Ihre Ware liegt in Polen, obwohl Sie das nie entschieden haben
Wer Fulfillment nutzt, gibt den Lagerort aus der Hand. Bestände in einem anderen EU-Land sind vom OSS-Verfahren nicht gedeckt: Dort brauchen Sie eine eigene umsatzsteuerliche Registrierung, oft ohne es zu ahnen.
Wir werten Ihre Lagerbewegungen aus, sagen Ihnen, in welchen Ländern Sie tatsächlich Ware halten, und veranlassen die Registrierungen, die nötig sind.
Shop, Marktplatz und Zahlungsdienstleister passen nicht zusammen
Jeder Anbieter bucht anders: eigene Gebühren, eigene Auszahlungsrhythmen, eigene Behandlung von Retouren und Rückbuchungen. Am Jahresende fehlt der Abgleich, und niemand weiß mehr, welcher Betrag zu welcher Bestellung gehört.
Wir setzen die Schnittstellen einmal richtig auf, so dass Umsätze und Auszahlungen laufend zusammenlaufen und alle Nachweise GoBD-fest abgelegt sind.
Das Finanzamt hat Ihre Plattformumsätze schon
Seit dem Plattformen-Steuertransparenzgesetz melden Marktplätze und Portale Verkäuferdaten an die Finanzverwaltung. Wer seine eigenen Zahlen nicht kennt, erklärt sie gegenüber einer Behörde, die sie längst hat.
Wir sorgen dafür, dass Ihre Buchhaltung zu dem passt, was gemeldet wurde. Und wenn Rückfragen kommen, beantworten wir sie mit Belegen statt mit Erklärungsversuchen.
Das Produkt war ein Geschenk. Steuerlich war es eine Rechnung.
Wenn Sie für ein zugeschicktes Produkt sichtbar werben, ist das keine Aufmerksamkeit, sondern eine Gegenleistung. Ein solcher Tausch löst Einkommensteuer und Umsatzsteuer aus, bewertet zum Marktpreis der Ware.
Wir erfassen Kooperationen richtig und rechnen Ihnen vorher aus, was ein Barter-Deal tatsächlich kostet. Manchmal ist Geld schlicht das bessere Honorar.
Auszahlungen aus dem Ausland brauchen mehr als einen Kontoauszug
Werbenetzwerke, Affiliate-Programme und Plattformen mit Sitz im EU-Ausland rechnen ohne Umsatzsteuer ab. Die Steuer schulden dann Sie im Inland, und zusätzlich wird eine Zusammenfassende Meldung fällig.
Wir richten das Reverse-Charge-Verfahren korrekt ein, übernehmen die Meldungen und legen die Abrechnungen so ab, dass sie später auch noch nachvollziehbar sind.
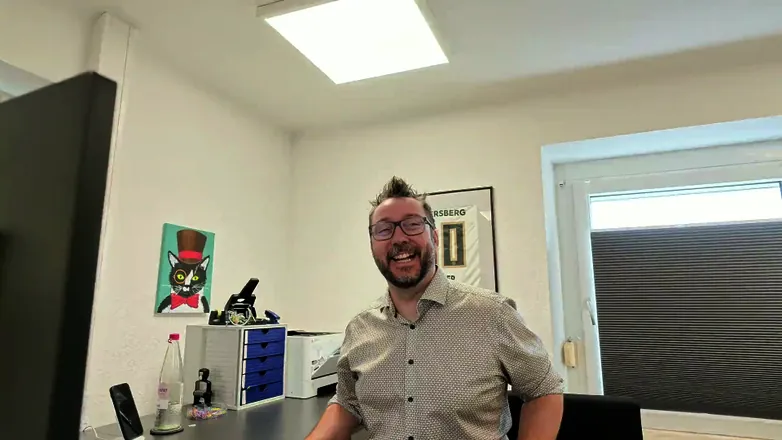
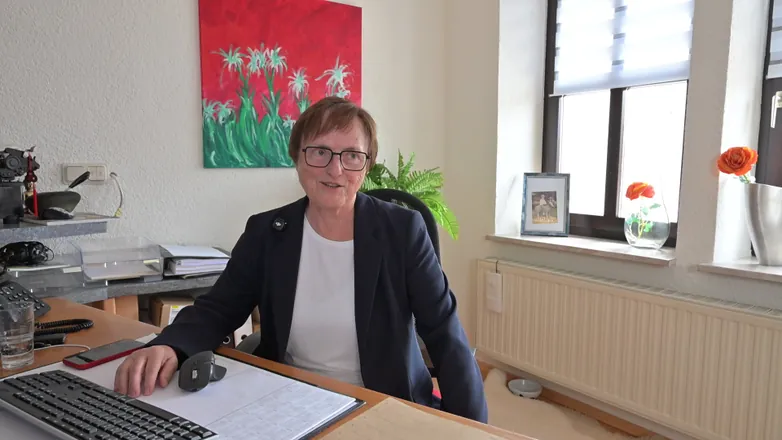
Zwei Experten für Ihren Onlinehandel
Onlinehandel bringt Fragen mit, die im Steuerrecht noch jung sind und meist über die Grenze reichen. Bei der R&F kümmern sich zwei Menschen darum, die digital arbeiten und trotzdem erreichbar bleiben.

Patrick Fischer
Ihr Experte für WebshopsTreibt die digitalen Abläufe der Kanzlei voran. Die Schnittstellen zwischen Shop, Marktplatz und Zahlungsdienstleister richtet er so ein, dass Umsätze, Gebühren und Auszahlungen laufend zusammenlaufen und nicht erst zum Jahresende sortiert werden. Ihre Belege liegen dabei so ab, dass eine Prüfung sie wiederfindet.

Gabriele Fontaine
Ihre Expertin für WebshopsKennt die Technik hinter den Schnittstellen im Detail und beschäftigt sich intensiv mit KI und Digitalisierung. Ihr zweites Fachgebiet ist das internationale Steuerrecht: welches Land die Umsatzsteuer bekommt, wann eine Registrierung im Ausland fällig wird und wie Auszahlungen von Plattformen aus dem EU-Ausland zu behandeln sind.
So beginnt die Zusammenarbeit
Erstgespräch vereinbaren
Wir lernen Sie und Ihr Geschäftsmodell kennen und klären, was Ihr Shop braucht.
Vollmacht erteilen
Mehr brauchen wir nicht: Alles Weitere stimmen wir direkt mit Ihrer bisherigen Kanzlei ab.
Start zum Stichtag
Wir übernehmen zum vereinbarten Termin und behalten die Fristen dabei im Blick.
Häufig gestellte Fragen
Sobald Ihre Verkäufe an Privatkunden in andere EU-Länder zusammengerechnet 10.000 Euro netto im Jahr übersteigen. Ab diesem Punkt gilt der Steuersatz des Bestimmungslandes. Über das OSS-Verfahren melden Sie das gebündelt beim Bundeszentralamt für Steuern, statt sich in jedem Land einzeln registrieren zu müssen. Sinnvoll ist die Anmeldung oft schon, bevor die Schwelle erreicht ist.
Nein, sobald Ihre Ware in einem Lager im EU-Ausland liegt. Solche Warenbewegungen und die Verkäufe daraus sind vom OSS-Verfahren nicht abgedeckt, dafür brauchen Sie eine Registrierung im jeweiligen Lagerland. Wer an europaweiten Programmen teilnimmt, sollte deshalb genau wissen, wo die eigenen Bestände tatsächlich liegen. Wir werten das für Sie aus.
Es kommt darauf an, ob Sie dafür etwas tun müssen. Ist mit der Zusendung eine Gegenleistung verbunden, etwa ein Beitrag oder eine Erwähnung, liegt ein Tausch vor. Dann sind der Wert der Ware Einnahme und zusätzlich Umsatzsteuer zu berücksichtigen. Wird Ihnen etwas ohne jede Verpflichtung geschickt, ist die Bewertung eine andere. Wir schauen uns Ihre Kooperationen konkret an.
Die Kleinunternehmerregelung gilt seit 2025 mit 25.000 Euro Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Sie befreit Sie aber nicht automatisch von Pflichten in anderen EU-Ländern. Seit 2025 gibt es dafür ein eigenes Meldeverfahren, über das die Regelung auch grenzüberschreitend genutzt werden kann. Ob sich das für Sie lohnt, hängt an Ihrer Struktur. Wir rechnen es durch.
Empfangen müssen Sie E-Rechnungen bereits seit dem 1. Januar 2025, das gilt für jedes inländische Unternehmen und auch für Kleinunternehmer. Die Pflicht zum Ausstellen kommt gestaffelt: ab 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab 2028 für alle übrigen im inländischen Geschäft zwischen Unternehmen. Wir richten das rechtzeitig mit Ihnen ein.
Unsere Honorare richten sich nach der Steuerberatervergütungsverordnung. Im kostenlosen Erstgespräch rechnen wir Ihnen offen vor, was die Betreuung Ihres Shops voraussichtlich kostet, bevor Sie sich entscheiden.
Sprechen wir über Ihren Shop
Hinterlassen Sie uns Ihre Kontaktdaten. Wir melden uns bei Ihnen. Kostenfrei und unverbindlich.